

मुफ्त राशन से UPI शुल्क तक: राहत, राजनीति और बाजार के बीच जनता का गणित
UPI पर ₹2000 से अधिक के भुगतान पर MDR की नई व्यवस्था से व्यापारी की लागत बढ़ने की आशंका है। क्या यह बोझ अप्रत्यक्ष रूप से आम आदमी की जेब तक पहुंचेगा?
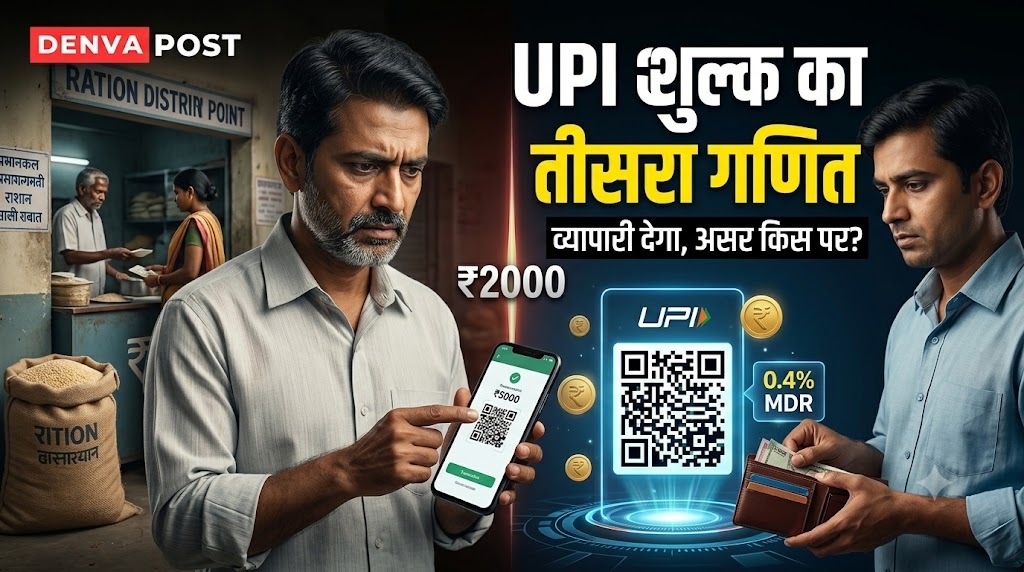
देश की अर्थव्यवस्था का असली गणित अक्सर सरकारी आंकड़ों की मोटी किताबों में नहीं, बल्कि आम आदमी की जेब में दिखाई देता है। एक तरफ केंद्र सरकार करीब 81.35 करोड़ लोगों को प्रधानमंत्री गरीब कल्याण अन्न योजना के तहत मुफ्त खाद्यान्न उपलब्ध करा रही है। सरकारी आंकड़ों के अनुसार करीब 80 करोड़ लोग वर्तमान में इस व्यवस्था का लाभ ले रहे हैं। दूसरी तरफ मध्यप्रदेश में मुख्यमंत्री लाड़ली बहना योजना के तहत पात्र महिलाओं को प्रतिमाह ₹1500 की सहायता दी जा रही है।
कल्याणकारी योजनाओं पर बहस नई नहीं है। सरकारें इन्हें सामाजिक सुरक्षा, गरीबी से राहत और आर्थिक सशक्तिकरण का माध्यम बताती हैं। आलोचक कई बार इन्हें चुनावी राजनीति से जोड़कर देखते हैं। लेकिन लोकतंत्र में असली सवाल यह होना चाहिए कि इन योजनाओं की लागत क्या है, इनका लाभ किसे मिल रहा है और अर्थव्यवस्था के दूसरे हिस्सों पर इनका क्या असर पड़ रहा है?
इसी बहस के बीच अब UPI के नए शुल्क का मामला सामने आया है।
15 अक्टूबर 2026 से ₹2000 से अधिक के चुनिंदा Person-to-Merchant यानी P2M UPI लेन-देन पर 0.4 प्रतिशत MDR लागू होगा। यह शुल्क ग्राहक से सीधे नहीं लिया जाएगा, बल्कि व्यापारी पर लगाया जाएगा। ₹75,000 या उससे अधिक के लेन-देन पर इसकी अधिकतम सीमा ₹300 होगी। वहीं कुछ श्रेणियों—जैसे रेलवे, ईंधन, बीमा और कुछ उपयोगिता सेवाओं—के लिए अलग फ्लैट शुल्क व्यवस्था है। Person-to-Person यानी एक व्यक्ति से दूसरे व्यक्ति को पैसा भेजने पर शुल्क नहीं लगाया गया है।
पहली नजर में यह व्यवस्था आम उपभोक्ता के लिए राहत वाली दिखाई देती है।
आपने दुकान पर ₹5000 का सामान खरीदा, UPI से भुगतान किया और आपके बैंक खाते से ₹5000 ही कटेंगे। दुकानदार के लिए MDR की लागत अलग होगी। सरकार और बैंकिंग तंत्र ने यह भी स्पष्ट किया है कि इस शुल्क को सीधे ग्राहक से वसूलने की अनुमति नहीं है।
लेकिन बाजार का सवाल इससे खत्म नहीं होता।
व्यापारी की लागत आखिर जाती कहां है?
अर्थशास्त्र का एक साधारण सिद्धांत है—व्यापार में लागत बढ़ती है तो व्यापारी उसके असर को किसी न किसी तरीके से संतुलित करने की कोशिश करता है। कभी कीमत बढ़ाकर, कभी मार्जिन कम करके, कभी दूसरी लागत घटाकर और कभी ग्राहक को मिलने वाली सुविधा बदलकर।
मान लीजिए किसी व्यापारी को ₹10,000 के UPI भुगतान पर 0.4 प्रतिशत यानी ₹40 MDR देना है। अगर उसका व्यापार पहले ही बेहद कम मार्जिन पर चल रहा है, तो ₹40 उसके लिए मामूली रकम नहीं हो सकती।
अब सवाल है—क्या वह हर ग्राहक से अलग से ₹40 मांग सकता है?
नहीं। लेकिन क्या वह अपनी पूरी व्यापारिक लागत को देखते हुए भविष्य में कीमत तय करते समय डिजिटल भुगतान की लागत को भी शामिल कर सकता है?
यही वह क्षेत्र है जहां सरकारी नियम और बाजार की वास्तविकता के बीच अंतर दिखाई दे सकता है।
सरकार कह सकती है कि “ग्राहक से शुल्क मत लो।”
व्यापारी कह सकता है कि “मैं शुल्क नहीं ले रहा, लेकिन मेरी लागत बढ़ गई है।”
और उपभोक्ता कह सकता है—“मुझे सामान पहले से महंगा क्यों मिल रहा है?”
यहीं से असली बहस शुरू होती है।
UPI को मुफ्त रखने का दौर क्यों खत्म हुआ?
UPI ने भारत के भुगतान व्यवहार को असाधारण रूप से बदल दिया है। छोटी चाय की दुकान से लेकर बड़े शोरूम तक QR कोड सामान्य भुगतान माध्यम बन चुका है।
सरकारी आंकड़ों के अनुसार जुलाई 2026 में UPI पर 2,366 करोड़ लेन-देन हुए, जिनकी कुल कीमत लगभग ₹29.9 लाख करोड़ थी।
इतने बड़े डिजिटल भुगतान तंत्र को चलाने में बैंक, भुगतान ऐप, पेमेंट एग्रीगेटर, तकनीकी ढांचा, साइबर सुरक्षा और ग्राहक सहायता जैसी लागतें होती हैं।
अब तक UPI के बड़े हिस्से में MDR शून्य रखने और इसके लिए सब्सिडी आधारित मॉडल अपनाने की व्यवस्था रही। नया ढांचा इस मॉडल में बदलाव है।
NPCI और भुगतान क्षेत्र से जुड़े तर्क के अनुसार MDR से UPI के बुनियादी ढांचे, साइबर सुरक्षा और लंबे समय की वित्तीय स्थिरता को सहारा मिलेगा। यानी सरकार और भुगतान तंत्र का तर्क यह है कि मुफ्त व्यवस्था भी अंततः किसी न किसी कीमत पर चलती है।
यह तर्क आर्थिक रूप से विचारणीय है।
लेकिन इसका दूसरा पहलू भी उतना ही महत्वपूर्ण है—डिजिटल भुगतान को बढ़ावा देने के बाद अब उसकी लागत किस सीमा तक बाजार पर डाली जानी चाहिए?
₹2000 की सीमा से पैदा होगा नया व्यवहार
नए ढांचे का एक दिलचस्प पहलू ₹2000 की सीमा है।
₹2000 तक के P2M लेन-देन पर MDR नहीं होगा, जबकि इससे ऊपर के लेन-देन पर 0.4 प्रतिशत लागू होगा।
अब कल्पना कीजिए कि किसी ग्राहक को ₹2001 का भुगतान करना है।
व्यापारी पर शुल्क लागू होगा।
यानी ₹2000 और ₹2001 के बीच केवल एक रुपये का अंतर है, लेकिन शुल्क व्यवस्था अचानक बदल जाती है।
यहीं सवाल उठता है कि क्या कुछ ग्राहक और व्यापारी बड़े भुगतान को अलग-अलग छोटे भुगतान में बांटने की कोशिश करेंगे?
यदि ऐसा व्यवहार बड़े पैमाने पर होता है तो डिजिटल भुगतान व्यवस्था के आंकड़ों और कारोबार के तरीके दोनों पर इसका असर पड़ सकता है।
हालांकि यह कहना अभी जल्दबाजी होगी कि ऐसा व्यापक स्तर पर होगा। लेकिन किसी भी शुल्क व्यवस्था को लागू करते समय ऐसे व्यवहारिक प्रभावों का अध्ययन जरूरी है।
छोटे व्यापारी को राहत, लेकिन बड़े बाजार की चिंता कायम
नए नियमों में छोटे व्यापारियों के लिए महत्वपूर्ण छूट भी रखी गई है। रिपोर्टों के अनुसार P2PM श्रेणी में आने वाले छोटे व्यापारी, जिनके खाते में UPI QR के माध्यम से मासिक प्राप्तियां ₹1 लाख तक हैं, MDR से बाहर रहेंगे।
इसका अर्थ यह है कि ठेले वाले, छोटे दुकानदार और सीमित कारोबार वाले अनेक व्यापारी इस शुल्क से प्रभावित नहीं होंगे।
लेकिन बड़े किराना स्टोर, इलेक्ट्रॉनिक्स दुकानें, मोबाइल विक्रेता, ई-कॉमर्स और दूसरे अपेक्षाकृत बड़े कारोबारों पर इसका असर पड़ सकता है।
यहीं से व्यापारिक संगठनों की चिंता सामने आती है। कुछ कारोबारी संगठनों ने कहा है कि कम मार्जिन वाले कारोबार में अतिरिक्त MDR लागत का दबाव पैदा कर सकता है।
इस चिंता को सीधे “ग्राहक पर शुल्क” कहना सही नहीं होगा।
लेकिन इसे पूरी तरह खारिज करना भी उचित नहीं होगा।
क्योंकि व्यापारी की लागत और ग्राहक की अंतिम कीमत के बीच एक आर्थिक संबंध होता है।
मुफ्त राशन और UPI शुल्क—क्या दोनों की तुलना सही है?
यहां राजनीतिक नारों से थोड़ा आगे बढ़कर आर्थिक समझ की जरूरत है।
मुफ्त राशन एक सामाजिक सुरक्षा कार्यक्रम है। इसका उद्देश्य गरीब और पात्र परिवारों की खाद्य सुरक्षा सुनिश्चित करना है। केंद्र सरकार ने 2024 से पांच साल के लिए लगभग 81.35 करोड़ लाभार्थियों को मुफ्त खाद्यान्न देने का निर्णय लिया था, जिसकी अनुमानित खाद्य सब्सिडी लागत पांच वर्षों में लगभग ₹11.80 लाख करोड़ बताई गई थी।
दूसरी ओर लाड़ली बहना जैसी योजनाएं प्रत्यक्ष नकद सहायता के माध्यम से महिलाओं की घरेलू आर्थिक क्षमता बढ़ाने के उद्देश्य से संचालित होती हैं। मध्यप्रदेश सरकार वर्तमान में पात्र महिलाओं को ₹1500 प्रतिमाह दे रही है।
इन योजनाओं को “रिश्वत” कहना राजनीतिक टिप्पणी हो सकती है, लेकिन तथ्यात्मक संपादकीय के लिए अधिक उपयोगी सवाल यह है कि सरकार द्वारा खर्च किए जा रहे हर रुपये का सामाजिक और आर्थिक प्रतिफल क्या है?
क्या इससे गरीब परिवारों की वास्तविक खपत बढ़ती है?
क्या इससे महिलाओं की आर्थिक स्वतंत्रता बढ़ती है?
क्या इससे स्थानीय बाजार में मांग पैदा होती है?
क्या सब्सिडी लंबे समय में आत्मनिर्भरता का रास्ता बनाती है?
और दूसरी तरफ—
क्या डिजिटल भुगतान की लागत बढ़ने से व्यापार की लागत बढ़ेगी?
क्या यह लागत कीमतों में दिखाई देगी?
क्या डिजिटल भुगतान की गति प्रभावित होगी?
यही सवाल लोकतांत्रिक आर्थिक बहस के केंद्र में होने चाहिए।
सरकार के लिए सबसे बड़ी चुनौती: भरोसा
UPI की सफलता सिर्फ तकनीक की सफलता नहीं है। यह भरोसे की सफलता है।
जब सरकार ने डिजिटल भुगतान को बढ़ावा दिया, तब आम आदमी ने नकद से QR की ओर कदम बढ़ाया। छोटे दुकानदार ने बैंक खाते से जुड़ना स्वीकार किया। ग्राहक ने मोबाइल से भुगतान करना सीखा।
अब अगर भुगतान प्रणाली में शुल्क आ रहा है तो सरकार के लिए चुनौती सिर्फ MDR वसूलना नहीं है।
चुनौती यह सुनिश्चित करना है कि इस शुल्क का बोझ अनियंत्रित तरीके से उपभोक्ता तक न पहुंचे।
सरकार ने संकेत दिया है कि ग्राहक से सीधे MDR वसूलने पर निगरानी होगी। कुछ रिपोर्टों के अनुसार 15 अक्टूबर से ऐसी शिकायतों की निगरानी की व्यवस्था भी की जाएगी। लेकिन निगरानी तभी प्रभावी होगी जब ग्राहक को शिकायत दर्ज कराने का आसान रास्ता मिले, शिकायतों की समयबद्ध जांच हो और कार्रवाई के परिणाम भी सार्वजनिक रूप से दिखाई दें।
क्योंकि दुकानदार अगर बिल में ₹5000 ही लिखता है लेकिन किसी दूसरे तरीके से ₹20-₹40 अतिरिक्त वसूलता है, तो ग्राहक के लिए यह साबित करना आसान नहीं होगा कि अतिरिक्त रकम वास्तव में UPI शुल्क के नाम पर ली गई है।
असली परीक्षा बाजार में होगी
नीतियां कागज पर बनती हैं, लेकिन उनका वास्तविक असर बाजार में दिखाई देता है।
UPI MDR का असर तीन स्तरों पर देखा जाना चाहिए।
पहला—व्यापारी पर वास्तविक लागत कितनी पड़ती है?
दूसरा—क्या व्यापारी इस लागत को कीमतों में समाहित करता है?
तीसरा—क्या ग्राहक बड़े डिजिटल भुगतान से बचने लगता है?
यदि इन तीनों सवालों के जवाब कुछ महीनों बाद आंकड़ों से मिलते हैं, तभी यह तय किया जा सकेगा कि नई व्यवस्था का वास्तविक प्रभाव क्या रहा।
अभी किसी निश्चित निष्कर्ष पर पहुंचना जल्दबाजी होगी।
लेकिन सवाल पूछना जरूरी है।
जनता को सिर्फ राहत नहीं, पारदर्शिता भी चाहिए
कल्याणकारी योजनाओं पर सरकार खर्च करे—यह लोकतांत्रिक नीति का विषय है।
गरीब को मुफ्त राशन मिले—इसका मूल्य केवल रुपये में नहीं मापा जा सकता।
महिलाओं को प्रत्यक्ष आर्थिक सहायता मिले—इसका असर परिवार और स्थानीय अर्थव्यवस्था पर भी पड़ सकता है।
इसी तरह UPI का मजबूत और सुरक्षित रहना भी जरूरी है।
लेकिन इन सभी नीतियों के बीच जनता को एक चीज सबसे ज्यादा चाहिए—पारदर्शिता।
सरकार यह बताए कि मुफ्त राशन पर कितना खर्च हो रहा है और उसका परिणाम क्या है।
राज्य सरकारें बताएं कि प्रत्यक्ष नकद योजनाओं पर कितना खर्च हो रहा है और उनका सामाजिक-आर्थिक प्रभाव क्या है।
UPI व्यवस्था में MDR से कितनी राशि आएगी, उसका कितना हिस्सा बैंकों, पेमेंट कंपनियों और दूसरे भागीदारों को जाएगा और कितना साइबर सुरक्षा तथा डिजिटल भुगतान के विस्तार में लगेगा—यह भी सार्वजनिक होना चाहिए।
क्योंकि लोकतंत्र में जनता केवल लाभार्थी नहीं है।
वह करदाता भी है, उपभोक्ता भी है और अर्थव्यवस्था की सबसे बड़ी भागीदार भी।
आखिरकार सवाल ₹5 या ₹40 का नहीं है
UPI पर ₹5, ₹20, ₹40 या ₹300 का सवाल अपने आप में बहुत बड़ा नहीं है।
बड़ा सवाल है—लागत का अंतिम बोझ किस पर पड़ता है?
अगर व्यापारी वहन करता है और अपनी कीमतों को बिना बढ़ाए व्यापार जारी रखता है, तो ग्राहक पर प्रत्यक्ष प्रभाव नहीं होगा।
अगर प्रतिस्पर्धा इतनी मजबूत है कि व्यापारी लागत खुद वहन करता है, तब भी व्यवस्था काम कर सकती है।
लेकिन अगर लागत धीरे-धीरे वस्तुओं और सेवाओं की कीमतों में शामिल होने लगे, तो ग्राहक को सीधे UPI शुल्क न देने के बावजूद अप्रत्यक्ष रूप से उसकी कीमत चुकानी पड़ सकती है।
यही वह “तीसरा गणित” है जिसे समझना जरूरी है।
एक तरफ सरकार गरीब को खाद्य सुरक्षा देती है।
दूसरी तरफ राज्य सरकारें प्रत्यक्ष आर्थिक सहायता देती हैं।
और अब डिजिटल अर्थव्यवस्था अपनी संचालन लागत का एक हिस्सा व्यापारियों से लेने जा रही है।
इन तीनों को एक ही तराजू पर रखकर “कौन सही और कौन गलत” तय करना आसान नहीं है।
असल लोकतांत्रिक सवाल इससे ज्यादा कठिन है—
क्या सरकार ऐसी अर्थव्यवस्था बना रही है जिसमें राहत भी टिकाऊ हो, डिजिटल व्यवस्था भी मजबूत हो, व्यापारी भी टिके रहें और अंततः महंगाई का छिपा हुआ बोझ उपभोक्ता की जेब पर न पहुंचे?
यही परीक्षा मुफ्त राशन की भी है।
यही परीक्षा प्रत्यक्ष नकद सहायता की भी है।
और अब यही परीक्षा UPI के नए MDR मॉडल की भी होगी।
जनता को घोषणाओं से ज्यादा परिणाम चाहिए।
उसे यह जानना है कि सरकार कितना खर्च कर रही है, व्यापारी कितना दे रहा है और अंत में आम आदमी कितना चुका रहा है।
क्योंकि अर्थव्यवस्था का सबसे ईमानदार बजट किसी मंत्रालय की फाइल में नहीं, आम आदमी की जेब में बनता है।
